Por que famílias ricas criam pelo menos 3 empresas para possuir um único ativo
Entenda como funciona a estrutura de três camadas — holding, empresa operacional e empresa de ativos — usada no planejamento societário de grandes patrimônios, e o fundamento jurídico por trás de cada separação.
 CNE EducaçãoSeguir
Introdução
Não é por acaso que grandes patrimônios familiares raramente estão concentrados em uma única pessoa jurídica. A lógica por trás dessa escolha não é opacidade nem evasão: é organização. Separar controle, operação e patrimônio em estruturas distintas é uma prática consolidada no planejamento societário e sucessório, com fundamento jurídico, eficiência tributária e propósito negocial bem definidos.
Neste artigo, analisamos a estrutura de três camadas mais utilizada por famílias com patrimônio relevante e por que cada separação precisa de substância para se sustentar.
A Estrutura de Três Camadas
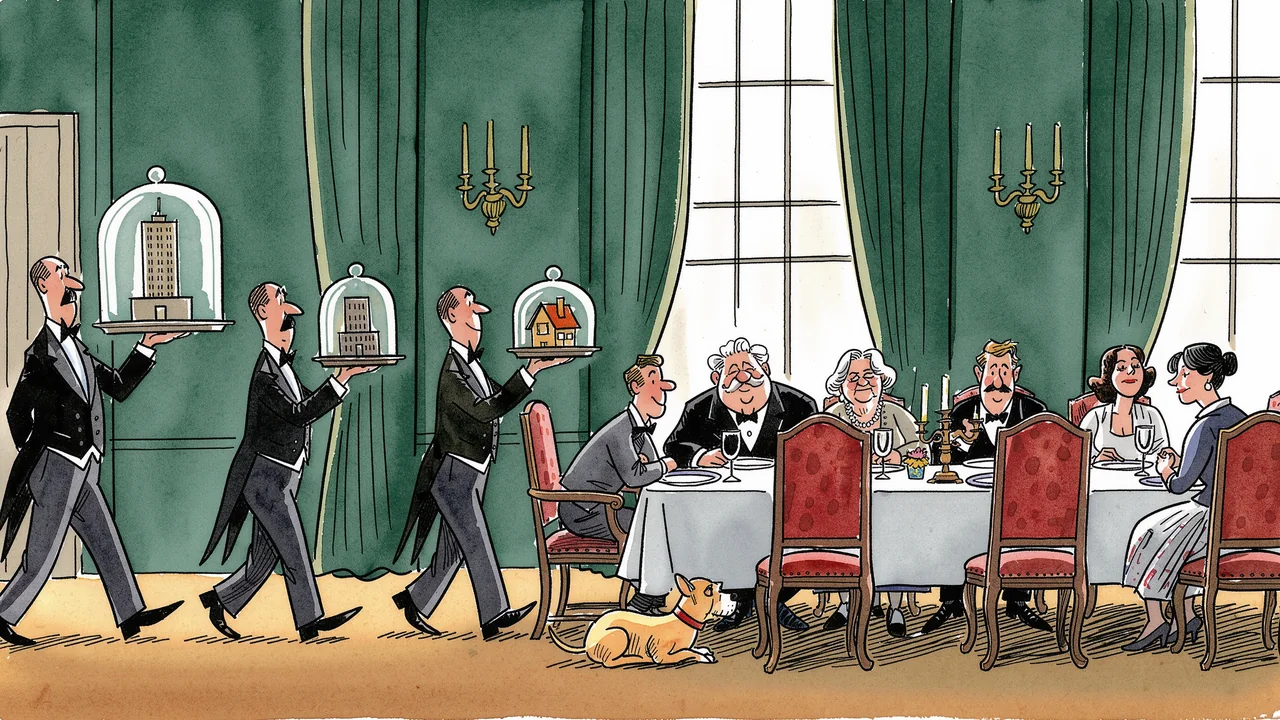
O modelo mais comum de organização patrimonial familiar é composto por três níveis hierárquicos, cada um com função distinta:
- Holding — camada de controle e sucessão
- Empresa operacional — camada da atividade e do risco
- Empresa de ativos — camada patrimonial
Cada empresa tem contrato social próprio, sócios, administração e regras de governança independentes. A separação não é formal por conveniência: é estrutural por função.
Camada 1: A Holding
A holding é o topo da estrutura. Ela não opera, não tem funcionários e não assina contratos comerciais. Sua função é concentrar o controle.
Os membros da família são sócios da holding. A holding, por sua vez, detém participação nas empresas abaixo dela. Essa arquitetura cria uma separação importante: as decisões de quem controla não se confundem com as decisões de quem opera.
Do ponto de vista sucessório, essa separação tem impacto direto. Quando um herdeiro entra ou sai da estrutura, a reorganização ocorre na holding, por meio de transferência de quotas, sem que a operação seja interrompida ou os ativos sejam afetados individualmente. Evita-se o inventário de cada bem isoladamente, com a redução correspondente de custos, tempo e litígios.
A holding é a camada que permite reorganizar a família sem reorganizar o negócio.
Camada 2: A Empresa Operacional
É onde o negócio acontece de fato: contratos com clientes e fornecedores, equipe, faturamento, atividade-fim. E é também onde mora o risco.
Processos trabalhistas, execuções fiscais, ações de responsabilidade civil, reclamações de consumidores, todos esses passivos têm origem na atividade operacional. Ao isolar essa camada, os ativos principais da família e o patrimônio acumulado ao longo de décadas não ficam diretamente expostos aos riscos do negócio.
A empresa operacional pode ser vendida, reestruturada ou encerrada sem arrastar, em regra, o restante da estrutura. Essa flexibilidade tem valor estratégico relevante em mercados dinâmicos ou em processos de desinvestimento.
Camada 3: A Empresa de Ativos
Quando a família possui patrimônio imobiliário expressivo ou outros ativos relevantes, veículos, marcas, propriedade intelectual, pode fazer sentido organizá-los em uma pessoa jurídica com objeto específico: a administração de bens próprios.
A lógica é técnica. Gestão patrimonial e operação de negócio têm naturezas distintas: riscos diferentes, regimes tributários diferentes, dinâmicas de gestão diferentes. A separação permite tratar cada frente com a estrutura mais adequada.
Mas aqui reside um ponto crítico que o advogado precisa dominar:
A empresa de ativos sem substância não protege. Expõe.
Uma pessoa jurídica patrimonial que não tem atividade real, não emite contratos, não possui gestão própria e existe apenas no papel é o primeiro alvo de questionamento — tanto no Judiciário, em pedidos de desconsideração da personalidade jurídica, quanto na Receita Federal, em análises de planejamento tributário abusivo.
A estrutura se justifica pela função. Não pela separação em si.
Por Que Separar? Os Quatro Fundamentos
A separação em camadas não é uma escolha estética. Cada fundamento tem relevância jurídica própria:
1. Governança
Cada empresa tem regras, sócios, administração e contrato social próprios. Decisões de quem opera não se misturam com decisões de quem controla. Isso evita conflitos de gestão, protege a continuidade do negócio e permite acordos de sócios específicos para cada camada.
2. Sucessão
Em vez de transferir cada ativo individualmente no inventário, a família transfere quotas da holding. Menos custo, menos tempo, menos risco de litígio entre herdeiros.
3. Eficiência Tributária
Atividades de naturezas diferentes podem ser tributadas em regimes diferentes. Receita operacional em um regime; receita de aluguel em outro. A separação, quando bem estruturada, permite eficiência tributária dentro da legalidade.
4. Proteção Patrimonial (como consequência)
A proteção patrimonial é resultado da estrutura, não seu objetivo principal. Isso importa juridicamente: estruturas montadas com finalidade exclusiva de blindagem — sem propósito negocial real — são vulneráveis à desconsideração.
O Que o Advogado Precisa Comunicar ao Cliente
O planejamento societário baseado em três camadas é uma ferramenta sofisticada. Mas sua eficácia depende de alguns pilares que precisam ser claramente comunicados:
- Substância operacional: cada empresa precisa ter atividade real, contratos próprios, movimentação bancária condizente e gestão independente.
- Propósito negocial documentado: a estrutura precisa de justificativa. Por que existem três camadas? O que cada uma faz? Essa narrativa precisa estar nos contratos sociais, nas atas e na documentação interna.
- Manutenção contínua: a estrutura não é montada uma vez e esquecida. Ela exige atualização de contratos, reorganizações periódicas e governança ativa.
- Coerência entre as camadas: a separação formal precisa corresponder à separação real. Confusão patrimonial entre as empresas é o caminho mais curto para a desconsideração da personalidade jurídica.
Conclusão
Planejamento patrimonial não é criar holding porque um colega recomendou ou porque virou tendência em grupos de advogados. É separar operação, patrimônio e controle com fundamento jurídico claro, propósito negocial documentado e coerência entre o que está escrito no contrato social e o que acontece na prática.
Estrutura sem substância não resiste. Não resiste ao pedido de desconsideração da personalidade jurídica, não resiste à fiscalização da Receita Federal, e não resiste ao litígio entre herdeiros quando a família precisar reorganizar o patrimônio em um momento de vulnerabilidade.
O advogado que domina esse tema não entrega apenas documentos bem redigidos. Entrega uma arquitetura que funciona quando é testada e patrimônios relevantes, mais cedo ou mais tarde, sempre são.